

越南与菲律宾在近十余年的跃迁,构成了东南亚“中等收入梯队重排”的典型样本。两国分别依托不同的发展引擎,却在同一轮全球产业链重构与资本再配置浪潮中,逐步逼近甚至跨入“中高收入国家”门槛。从世界银行的分组框架来看,这一跃迁并非单一增长结果,而是人口结构、产业迁移与制度调整共同作用的产物。
从菲律宾路径看,其进入中高收入序列更具“内需与服务驱动”特征。海外劳工汇款长期占GDP约8%—10%,形成稳定外汇与消费基础。同时,BPO(业务流程外包)产业承接欧美服务外包需求,使服务业占GDP比重长期维持在60%以上。消费韧性叠加英语优势,使其在全球服务链中占据独特节点。
Philippines的增长结构,本质上是“外汇输入—内需转化”的循环体系。其经济扩张并不依赖重工业突破,而是依靠服务出口与侨汇支撑城市化消费升级。这种模式的优势在于稳定性较强,但也意味着制造业基础相对薄弱,产业纵深有限。
与之形成对照的是Vietnam的制造业驱动路径,其核心动力来自全球供应链重构下的产业转移。随着“China+1”策略加速,电子、纺织、家具等劳动密集型产业持续向越南集聚。三星、英特尔、立讯精密等供应链企业的进入,使其出口结构快速升级。
这一过程的关键变量,是全球资本在地缘与成本双重约束下的重新配置。当全球企业寻求分散风险时,越南以低成本劳动力、相对稳定的政策环境以及开放型外资制度,成为承接中低端制造的重要节点。出口导向型增长由此形成强劲惯性。
从宏观结构看,两国都受益于全球产业链“去单一中心化”。在中美技术与贸易关系重构背景下,跨国企业不再依赖单一生产基地,而是构建多节点供应网络。东南亚由此成为全球制造体系的“缓冲带”,承接转移产能与新增投资。
人口结构是另一条隐性主线。两国均拥有相对年轻的人口结构,劳动力供给充足。越南中位年龄约32岁,菲律宾更低至25岁左右。这种人口红利在工业化早期阶段尤为关键,能够显著降低单位劳动成本并支撑制造业扩张。
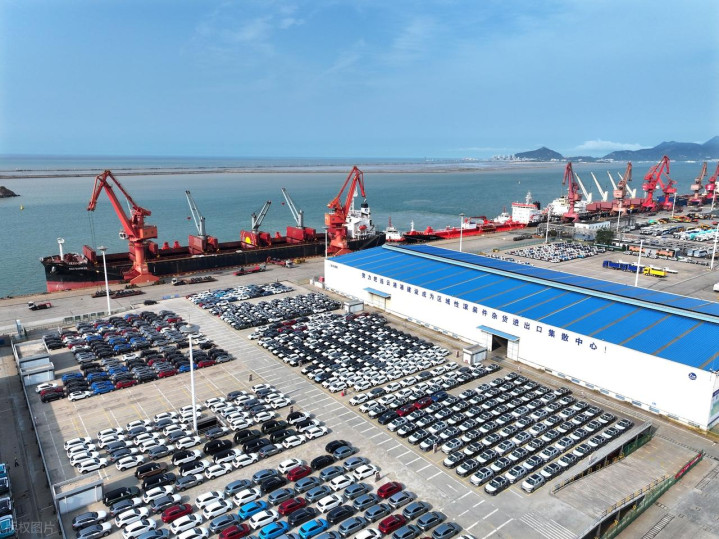
城市化与基础设施改善则构成第二层支撑逻辑。港口、工业园区、高速公路与电力系统的持续投入,使得边际生产成本不断下降。外资企业在评估投资时,已不再仅看工资水平,而是综合考量物流效率与供应链完整度。
制度改革同样决定了增长上限。越南自“革新开放”以来持续推进市场化改革,逐步放松外资限制并优化出口导向政策;菲律宾则通过税制改革与外资准入放宽提升资本吸引力。制度边际改善,使资本回报预期逐步稳定。
服务业与数字经济的崛起,则为两国提供第二增长曲线。菲律宾在BPO基础上进一步延伸至金融科技与电商服务,而越南则借助移动互联网普及快速扩展数字支付与电商渗透率。消费互联网成为吸纳就业的重要新领域。
但结构性约束依然明显。两国在向中高收入迈进过程中,均面临生产率提升不足的问题。制造业仍集中于中低附加值环节,技术密集型产业占比有限。一旦劳动力成本上升,传统竞争优势将逐步弱化。
从国际比较视角看,其路径与早期中国东南沿海阶段存在相似性,但差异在于全球环境已发生变化。全球需求增速放缓、产业链更分散、技术壁垒更高,使得“低成本驱动型增长”难以无限复制,升级压力更为集中。
因此,两国“跻身中高收入国家”的本质,并非单纯收入统计意义上的跨越,而是从要素驱动向效率驱动转型的阶段性结果。未来能否稳定维持该层级,取决于其是否能够完成从“承接转移”到“创造价值”的结构跃迁。
深富策略提示:文章来自网络,不代表本站观点。